- Accueil
- Nos actualités
- Nos conseils
- 3. Droit de préemption du locataire : bureaux et entrepôts exclus
3. Droit de préemption du locataire : bureaux et entrepôts exclus
25-09-2026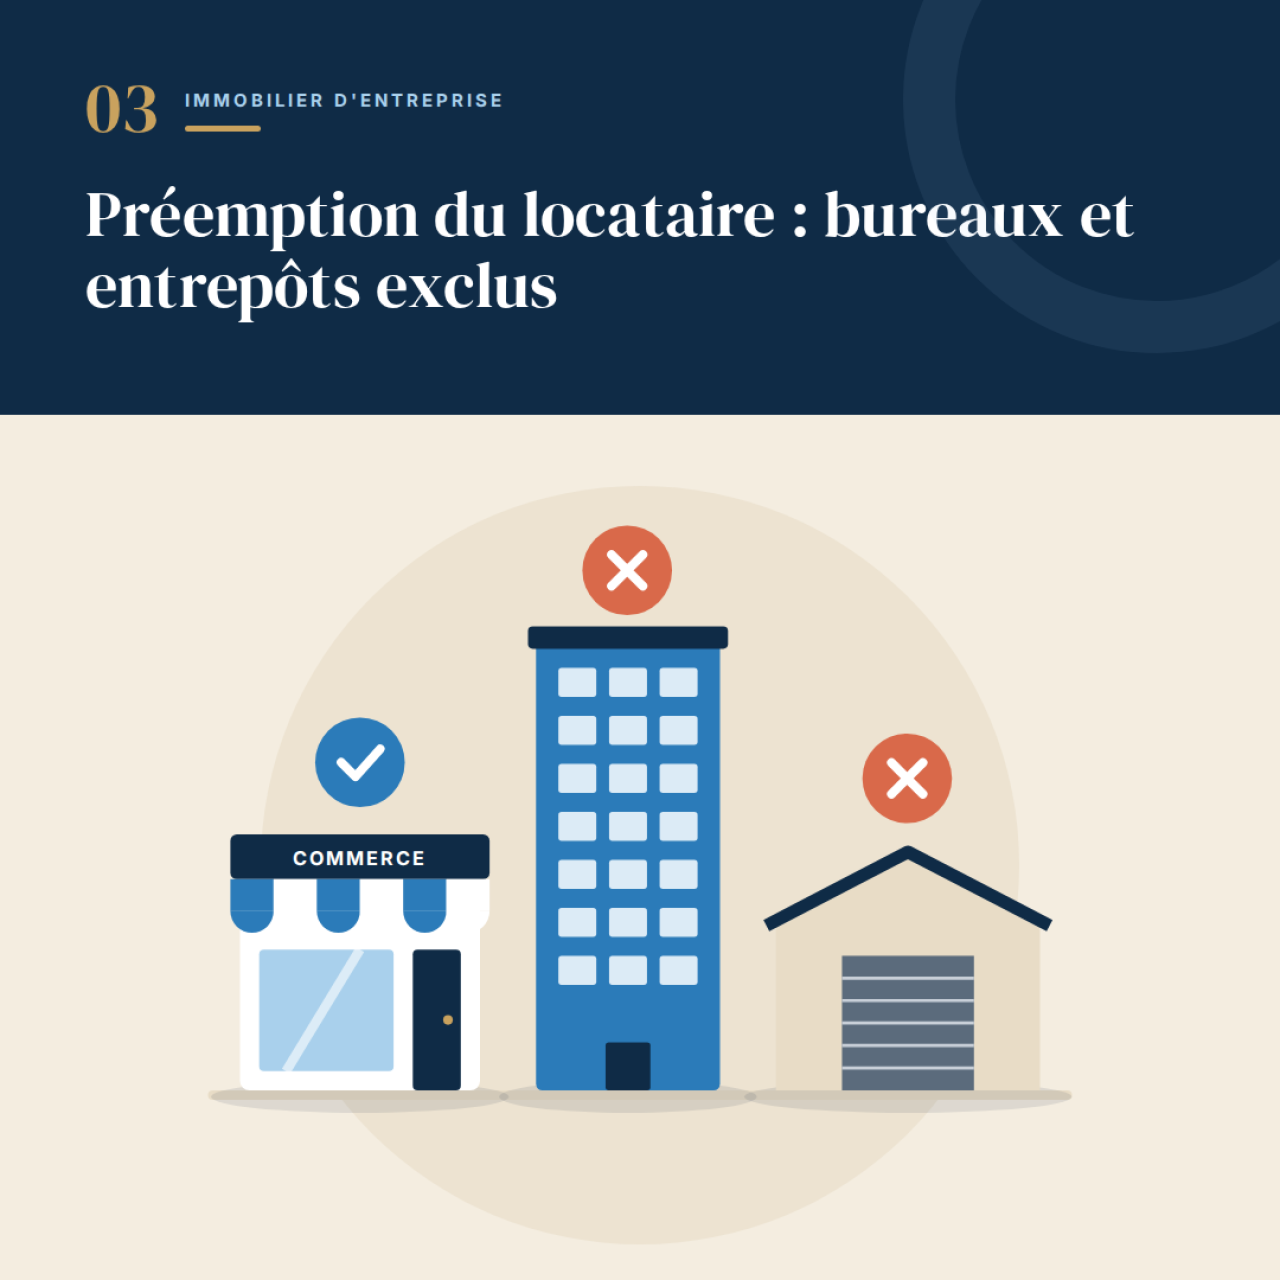
Partager sur :
Depuis la loi Pinel de 2014, le locataire d'un local commercial bénéficie d'un droit de préférence lorsque le propriétaire vend les murs (article L.145-46-1 du Code de commerce). La loi du 26 mai 2026 en précise enfin le champ.
Le texte d'origine visait « un local à usage commercial ou artisanal », sans définition. Des locataires de bureaux ont donc tenté d'obtenir la nullité de ventes réalisées sans purge du droit de préemption. Ce contentieux fragilisait les cessions d'immeubles tertiaires.
Désormais, le local concerné est défini comme un local destiné principalement au commerce de détail ou de gros, ou aux prestations de services à caractère commercial ou artisanal. Les locaux à usage exclusif de bureaux et les entrepôts sont expressément exclus. La règle s'applique aux ventes conclues depuis le 26 mai 2026.
Le reste du dispositif ne change pas. Le bailleur notifie au locataire le prix et les conditions de la vente, qui valent offre. Le locataire dispose d'un mois pour accepter, puis de deux mois pour réaliser la vente, portés à quatre s'il recourt à un prêt. Si le bailleur accepte ensuite un prix plus bas avec un tiers, il doit notifier à nouveau le locataire.
Les exceptions demeurent : cession globale d'un immeuble comprenant plusieurs locaux, cession unique de locaux distincts, vente au conjoint, à un ascendant ou descendant, ou au copropriétaire d'un ensemble commercial.
Pour les locaux mixtes, le mot « principalement » laissera place à l'appréciation au cas par cas. Une boutique avec bureau attenant reste dans le champ. Un plateau de bureaux avec un petit espace d'accueil du public, a priori non. Dans le doute, purger le droit reste la solution la plus sûre.
Autres actualités
voir
Le bail commercial dure au moins neuf ans, mais le locataire n'est pas enfermé pour autant. Il dispose d'une faculté de sortie tous les trois ans : c'est le congé triennal, prévu par l'article L.145-4 ...
voir
Contrairement à une idée reçue, la location d'un local professionnel nu n'est pas soumise à la TVA par défaut. Elle en est exonérée (article 261 D du Code général des impôts). Le bailleur peut toutefo ...
voir
Acheter les murs d'une boutique louée attire de nombreux investisseurs : loyers souvent plus élevés que dans le résidentiel, charges largement refacturées, locataire qui entretient et aménage le local ...